
Hitel
Hogyan válasszunk hitelt első lakásvásárláskor: lépésről lépésre útmutató![]()
Az első lakásvásárlás pillanata olyan, mint egy nagy könyv első fejezete: izgalmas, de az ember nem tudja pontosan, mi vár rá a következő oldalon. A bankok ajánlatai között eligazodni egyedül komoly feladat, főleg, ha nem tudod, hogy a „hitel” szó mögött lakáshitel, Otthon Start Hitel, CSOK Plusz, Babaváró vagy személyi kölcsön rejtőzik, és ezek mindegyike más feltételekkel, más havi teherrel és más dokumentumcsomaggal jár.
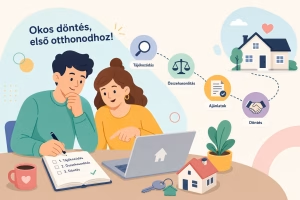
Ez a cikk pontosan azt a folyamatot járja végig lépésről lépésre, amelyet minden első lakásvásárlónak ismernie érdemes. Megtanulod, hogyan számítsd ki a valódi havi terhedet, mire figyelj a THM-nél, és milyen iratokat kell időben összegyűjtened. Ha nem akarsz egyedül nekivágni, az Online Hitelügyintézés szakértői csapata ezt az egész folyamatot elvégzi helyetted, a bevétel a bankoktól érkezik, az ügyfeleknek ezért jellemzően nem kell fizetniük.
 Melyik finanszírozási forma jár az első otthon megvásárlóinak?
 Melyik finanszírozási forma jár az első otthon megvásárlóinak?
A legfontosabb döntés nem az, hogy melyik banknál igényled a kölcsönt, hanem az, hogy melyik konstrukció illik a helyzetedhez. A 2026-os piacon jóval több lehetőség áll rendelkezésre, mint néhány évvel korábban, például több támogatott termék és kombinálható konstrukció, de a bőséggel együtt jár a tájékozódás kényszere is.
Lakáshitel és Otthon Start Hitel: piaci vagy támogatott verzió?
A piaci lakáshitelek jellemző THM-je 2026-ban nagyjából 5,9% – 7% között mozog. Ez azt jelenti, hogy egy 25 millió forintos, 20 éves futamidejű kölcsönnél a havi törlesztő körülbelül 174 ezer forint, a teljes visszafizetendő összeg pedig közel 42 millió forint. Ez nem kevés, és pontosan ezért érdemes elsőként megnézni az Otthon Start Hitelt.
Az Otthon Start Hitel államilag támogatott konstrukció, legfeljebb 3%-os kamattal és akár 50 millió forintos kölcsönösszeggel. Lakásnál 100 millió forintos, lakóháznál 150 millió forintos ingatlanérték-határ érvényes, és a négyzetméterár sem haladhatja meg bruttó 1,5 millió forintot. A jogosultsághoz legalább 2 éves TB-jogviszony, büntetlen előélet és köztartozásmentesség szükséges; a házasság vagy a gyermekvállalás azonban nem feltétel. Az Otthon Start Hitel az elsőlakás-vásárlók legfontosabb kedvezménye 2026-ban.
CSOK Plusz, Babaváró és a kombináció logikája
Ha gyermeket vállalsz vagy már van gyermeked, a CSOK Plusz nyitja meg a legtöbb ajtót. Ez egy legfeljebb 3%-os kamatozású, gyermekvállaláshoz kötött lakáskölcsön, amelynek maximuma egy vállalt gyermeknél 15, kettőnél 30, háromtól pedig 50 millió forint. Minden további, a hitelfelvétel után született gyermek 10-10 millió forinttal csökkenti a fennálló tartozást.
A Babaváró legfeljebb 11 millió forint összegű, szabad felhasználású és ingatlanfedezet nélküli kölcsön, amelyet sokan önerőként használnak lakásvásárláshoz. Fontos a 90 napos szabály: ha a Babaváró szerződéskötése és a lakáskölcsön igénylése között kevesebb mint 90 nap telik el, a Babaváró összegének csak a 75%-a számít önerőnek, 25%-a fennálló tartozásként kerül a mérlegbe. Legalább 90 nap elteltével viszont a teljes összeg önerőként számítható be. A Babaváró és a CSOK Plusz kombinációja a megfelelő feltételek mellett érdemben csökkentheti azt a piaci kölcsönösszeget, amelyet végül fel kell venned.
Személyi kölcsön és munkáshitel: mikor kerüljenek képbe?
Ha az önerő kevés és gyors, szabad felhasználású forrásra van szükség, a személyi kölcsön akár 15 millió forintig is megoldást nyújthat, fedezet nélkül. A THM-je azonban magasabb, jellemzően 10, 21% közötti, tehát drágább finanszírozási forma, mint a lakáshitel. Fiatal munkavállalóknak, a vonatkozó jogszabályok szerint legalább 3 hónap TB-jogviszonnyal rendelkezőknek, a munkáshitel is elérhetővé vált; a konkrét összeghatárt és jogosultsági feltételeket érdemes az aktuális banki kondíciós listákon ellenőrizni. Mindkét kölcsön havi törlesztője beleszámít a jövedelemarányos törlesztési mutató, vagyis a JTM-korlátba, és csökkentheti azt a kölcsönösszeget, amelyre a bank végül igent mond.
Így olvasd le a hitelkalkulátorból a valódi havi terhet
Gyakori gyakorlat, hogy valaki megnézi a havi törlesztőrészletet, és ott le is áll. A teljes visszafizetendő összeggel, a rejtett díjakkal és a kamatperiódus végén bekövetkező változásokkal már jóval kevesebben számolnak. Pedig ezek az adatok döntik el, hogy valójában melyik ajánlat a kedvezőbb.
Mit kell bevinni a kalkulátorba, hogy pontos eredményt kapj?
Egy kalkulátor négy alapadatból dolgozik: a kölcsönösszegből, a futamidőből, a névleges éves kamatból és a törlesztési módból. A legelterjedtebb az annuitásos törlesztés, amelynél a havi részlet minden hónapban azonos összeg, csak a belső arány változik: eleinte több a kamat, később több a tőke. A teljes visszafizetés pontos kiszámításához azonban a folyósítási díjat, a havi kezelési költséget és a kötelező lakásbiztosítás díját is be kell emelni a számításba, különben az eredmény optimistább lesz a valóságnál.
Konkrét példa: 25 millió forint kölcsönösszeg, 20 éves futamidő, 5,9%-os THM esetén a havi törlesztő körülbelül 174 ezer forint, a teljes visszafizetés pedig közel 42 millió forint. Ez 17 millió forinttal több, mint a felvett tőke, és ez az a szám, amellyel a döntés előtt érdemes szembenézni.
THM és törlesztőrészlet összehasonlítása: melyik szám alapján hasonlíts?
A névleges kamat csak a kamatrészt mutatja, a THM, vagyis a teljes hiteldíj mutató viszont a legtöbb kapcsolódó díjat is tartalmazza. Banki ajánlatok összevetésekor kizárólag a THM az irányadó szám: alacsonyabb kamat mellé ugyanis kerülhet magasabb folyósítási díj vagy kötelező bankszámlacsomag, amelyek emelik a valódi terhet. Ugyanakkor a THM sem fed le minden lehetséges kiadást, például egyes biztosításokat, ezért mindig érdemes a kondíciós listát és a szerződés részleteit is átnézni. Az Online Hitelügyintézés kalkulátora pontosan ezt az összehasonlítást végzi el a hazai bankok ajánlatain, kamat, törlesztőrészlet és teljes visszafizetés szerint egyszerre.
Rejtett költségek, amelyek meglephetnek
A törlesztőrészlet csak az egyik sor a valódi számításban. A bankok jellemzően csak a törlesztőt emelik ki az első tájékoztatóban; az egyszeri díjtételekre sokszor csak a kondíciós listában derül fény, pedig ezek komolyan növelhetik azt az összeget, amelyet a szerződéskötés napján elő kell teremtened.
Folyósítási díj, értékbecslés, közjegyzői okirat: mennyit számíts?
A lakáshitelhez tipikusan az alábbi egyszeri kiadások kapcsolódnak:
- Értékbecslés: jellemzően 30, 60 ezer forint
- Folyósítási díj: sok banknál nulla, de egyes konstrukcióknál a kölcsönösszeg legfeljebb 0,75%-a
- Közjegyzői okirat: néhány tízezer forinttól akár 100, 150 ezer forintig
- Ügyvédi díj az adásvételi szerződés elkészítéséért
- Vagyonszerzési illeték: általában a vételár 4%-a (kivételek és kedvezmények csökkenthetik)
- Földhivatali jelzálogjog-bejegyzés díja
A tipikus dokumentumcsomag összeállítása mellett ezeket a tételeket az induló önerőn felül kell biztosítani. Ha az önerőd éppen csak eléri a szükséges szintet, az egyszeri járulékos kiadások könnyen félresöpörhetik a finanszírozási tervet.
Mikor éri meg meglévő kölcsönt kiváltani?
Ha már van fennálló lakáshiteled és az aktuális kamatok lényegesen alacsonyabbak, mint amit fizetsz, érdemes megvizsgálni a kiváltás lehetőségét. A döntéshez össze kell vetni a régi konstrukció végtörlesztési díját, amely jellemzően legfeljebb az előtörlesztett összeg 1%-a, az új ajánlat THM-jével és az esetleges járulékos kiadásokkal. Jelzáloghitel-kiváltásnál értékbecslési, közjegyzői és jelzálog-bejegyzési díjak is felmerülnek, amelyek megdrágítják a folyamatot, ezért a megtérülési időt konkrétan ki kell számolni. Csak akkor éri meg váltani, ha az így elért megtakarítás néhány éven belül fedezi a váltás összes egyszeri kiadását.
Milyen dokumentumok kellenek, és hogyan zajlik az online hiteligénylés?
A legtöbb elsővásárló nem tudja pontosan, hol kezdje az iratok összegyűjtését. Egy hiányzó dokumentum hetekkel késleltetheti a folyamatot, ami egy versenypiacon akár az ingatlan elvesztését is jelentheti.
Az igényléshez szükséges iratok
A tipikus dokumentumcsomag a következőket tartalmazza: érvényes személyi igazolvány és lakcímkártya, adókártya, munkáltatói jövedelemigazolás vagy NAV-jövedelemlekérdezés. Szükséges továbbá az utóbbi 3, 6 havi bankszámlakivonat, az ingatlan ügyvéd által ellenjegyzett adásvételi szerződése, 30 napnál nem régebbi tulajdoni lap, méretezett alaprajz és az energetikai tanúsítvány. CSOK Plusz vagy Babaváró igénylésekor házassági anyakönyvi kivonat és a gyermekek születési anyakönyvi kivonata is szükséges. Vállalkozói jövedelem esetén a bank NAV-igazolást és vállalkozói dokumentumokat is kér, ami a bírálati folyamatot tovább bonyolítja.
A hitelbírálattól a földhivatali bejegyzésig: mit mikor vársz?
A teljes folyamat időrendje nagy vonalakban így néz ki: az értékbecslés és az előzetes bírálat általában 1, 3 hetet vesz igénybe. A végleges döntés után következik a szerződéskötés, majd a folyósítás, amely a feltételek teljesítése után jellemzően 2, 5 munkanapot igényel. A jelzálogjog földhivatali bejegyzése sokszor néhány munkanappal a folyósítás előtt megtörténik a széljegyzés szintjén, de a végleges bejegyzés akár 1, 6 hónapig is eltarthat. Hiánytalan dokumentációval és egyszerű ügyletnél az adásvételi szerződéstől a folyósításig reálisan 4, 8 héttel érdemes számolni.
Hogyan találd meg a legjobb banki ajánlatot anélkül, hogy bankfiókokat járnál?
Az előző fejezetek elvégzik a gondolkodást, de az ajánlatok valós összehasonlítása és a teljes ügyintézés még elvégzendő feladat. Ez az a pont, ahol sokan elvesznek: vagy csak egy bankot keresnek meg, vagy párhuzamosan több bankkal tárgyalnak, és nem tudják egyforma alapon összehasonlítani az ajánlatokat.
Az Online Hitelügyintézés díjmentes szolgáltatása: mi zajlik a háttérben?
Az Online Hitelügyintézés kalkulátora egyszerre mutatja a hazai bankok lakáshitel- és személyi kölcsön-ajánlatait kamat, törlesztőrészlet és teljes visszafizetés szerint. A platform szakértői a teljes ügyintézést elvégzik az ügyfél helyett: az iratok összegyűjtésétől a banki kapcsolattartáson át a földhivatali adminisztrációig minden lépést kezelnek. A szolgáltatás az ügyfeleknek jellemzően nem kerül semmibe, mivel a bevétel a partnerbankoktól érkezik, nem az ügyféltől.
Mit ellenőrizz még az aláírás előtt?
Az aláírás előtti utolsó átvilágítás szempontjai nem bonyolultak, de a folyamat sűrűjében könnyen ki lehet hagyni valamelyiket. Ellenőrizd a THM-et, ne csak a névleges kamatot. Nézd meg a kamatperiódus hosszát: ha a kamat csak 5 évre van rögzítve, a hatodik évtől a törlesztő változhat. Vizsgáld meg az előtörlesztési feltételeket, a kötelező bankszámla éves díját és a biztosítási feltételeket. A kamatperiódus lejárta előtt legalább 3, 6 hónappal érdemes újra összehasonlítani a piaci ajánlatokat, egy kedvezőbb konstrukcióra való váltás, megfelelő kölcsönösszeg és kamatkülönbség esetén, évente több százezer forintot is megspórolhat.
Így rakd össze a teljes képet
A megfelelő finanszírozás megtalálása nem egyetlen alacsony kamatszám keresése. A THM, a rejtett díjak, az állami támogatások és a saját jövedelmi korlát együttes figyelembevétele adja meg a valódi képet. Most már tudod, hogyan működik egy kalkulátor, mit jelent a THM, mire figyelmeztet a 90 napos Babaváró-szabály, és hogyan néz ki az ügyintézés időrendje.
Ha ezt az egész folyamatot valakivel szeretnéd elvégeztetni, aki ismeri a banki feltételeket, naprakész az ajánlatokon, és az ügyfélnek ezért jellemzően nem kell fizetnie, vedd fel a kapcsolatot az Online Hitelügyintézés csapatával. Az első konzultációtól a teljes ügyintézésig minden ingyenes, hogy az első otthonod megvásárlása az izgalmas részekről szóljon, ne a papírmunkáról.
